Quando uma família empresária avalia os custos da sucessão, quase sempre concentra a atenção no ITCMD. Afinal, é o único deles que pode ser estimado antecipadamente, mediante a aplicação de alíquotas e bases de cálculo. Essa perspectiva, porém, é insuficiente. Na prática, os maiores prejuízos decorrentes da ausência de planejamento costumam surgir da demora na regularização do patrimônio e dos conflitos que se estabelecem quando decisões que poderiam ter sido tomadas em vida passam a depender do consenso entre os herdeiros.
A transmissão do patrimônio não envolve apenas a incidência de um tributo. Enquanto o inventário não é concluído, ativos permanecem sujeitos às limitações próprias da sucessão, operações podem ser adiadas e empresas familiares enfrentam períodos de indefinição justamente quando necessitam de estabilidade. O ITCMD continua a representar um custo relevante, sobretudo após a progressividade obrigatória introduzida pela Emenda Constitucional nº 132/2023, mas está longe de resumir o impacto econômico de uma sucessão sem planejamento.
É sob essa perspectiva que o tema será examinado. O artigo analisa três dimensões do custo sucessório: o custo tributário, o custo do tempo e o custo do conflito. Ao longo da exposição, demonstra-se que o planejamento sucessório não elimina o ITCMD, mas permite organizar previamente a transmissão patrimonial, reduzir incertezas e evitar que decisões estratégicas sejam tomadas apenas depois da abertura da sucessão. Os instrumentos jurídicos que compõem o planejamento sucessório são apresentados no artigo "Planejamento sucessório: como transmitir o patrimônio em vida e prevenir o conflito", publicado no blog da ATOM Advogados.
O ITCMD não é o maior custo da sucessão
O ITCMD incide tanto sobre a transmissão causa mortis quanto sobre a doação, nos termos do artigo 155, inciso I, da Constituição Federal. Em outras palavras, transmitir o patrimônio em vida não elimina o imposto. A diferença está na forma como a transmissão é estruturada, no momento em que ocorre e nos reflexos tributários produzidos pela operação.
A reforma tributária reforçou essa percepção. A Emenda Constitucional nº 132/2023 tornou obrigatória a progressividade do ITCMD, cuja constitucionalidade já havia sido reconhecida pelo Supremo Tribunal Federal no Tema 21 da repercussão geral (RE 562.045). Na sequência, a Lei Complementar nº 227/2026 estabeleceu normas gerais para o imposto, determinando, entre outros aspectos, a utilização do valor de mercado como base de cálculo e a agregação das doações sucessivas entre as mesmas partes para definição da alíquota aplicável.
Na prática, isso significa que a postergação da sucessão pode ampliar a carga tributária, seja pela valorização do patrimônio ao longo do tempo, seja pela incidência das alíquotas progressivas previstas na legislação estadual. Ainda assim, o ITCMD representa apenas uma das parcelas do custo sucessório. Os efeitos econômicos decorrentes da demora na transmissão do patrimônio e da ausência de planejamento costumam produzir impactos patrimoniais igualmente relevantes, quando não superiores.
No Rio Grande do Sul, a Lei nº 8.821/1989 já adota tabela progressiva para o ITCMD causa mortis, com alíquotas atualmente entre 3% e 6%. Nas doações, porém, a legislação vigente prevê alíquotas de 3% a 4%, o que representa, no cenário atual, uma vantagem tributária para quem opta por antecipar a transmissão patrimonial em vida. Esse quadro, contudo, tende a ser transitório. A adaptação da legislação estadual às normas gerais da Lei Complementar nº 227/2026 poderá alterar as alíquotas atualmente aplicáveis tanto às transmissões causa mortis quanto às doações. Para quem pretende estruturar um planejamento sucessório no Estado, o momento da transmissão passa a ser um fator estratégico.
O custo de manter o patrimônio em suspenso
O Código de Processo Civil, no artigo 611, determina que o inventário seja instaurado em dois meses, a contar da abertura da sucessão, e concluído nos doze meses seguintes. São prazos prorrogáveis pelo juiz, e a prática do foro os alonga: um inventário judicial com herdeiros em desacordo leva anos.
Enquanto o inventário tramita, o patrimônio fica parado. Os recursos financeiros passam a sujeitar-se às regras próprias da sucessão, o que pode restringir sua movimentação até a regularização do inventário. Imóveis não podem ser vendidos sem autorização. Quotas de empresa ficam em situação jurídica incerta até a partilha, o que trava distribuição de lucros, entrada de sócio e decisão de investimento. O bem que gerava renda continua gerando despesa, agora sem quem o administre com segurança jurídica.
A demora também pode gerar reflexos tributários adicionais. A incidência de multa pelo atraso na abertura do inventário depende da legislação de cada estado. Em São Paulo, a Lei Estadual nº 10.705/2000 estabelece multa correspondente a 10% do ITCMD quando o inventário é instaurado entre 61 e 180 dias da abertura da sucessão, percentual que aumenta para 20% quando o atraso supera 180 dias. Em Santa Catarina, o art. 13, inciso I, alínea "a", da Lei Estadual nº 13.136/2004 prevê multa de 20% do valor do ITCMD para quem deixar de abrir o processo de inventário ou partilha dentro do prazo legal. Já no Rio Grande do Sul, não há multa pela abertura tardia do inventário nos moldes previstos em São Paulo e Santa Catarina. Como essa matéria é disciplinada por legislação estadual, esse cenário poderá ser alterado por futuras modificações legislativas.
Exemplo meramente ilustrativo. Imagine um imóvel situado no Rio Grande do Sul, atualmente avaliado em R$ 15 milhões. Se a transmissão ocorrer por doação em vida, observada a legislação estadual vigente, a alíquota máxima atualmente aplicável é de 4%, resultando em um ITCMD de R$ 600 mil. Se esse mesmo imóvel fosse transmitido hoje por sucessão causa mortis, incidiria a alíquota máxima atualmente prevista para o inventário, de 6%, correspondente a R$ 900 mil. Caso o Estado adapte sua legislação à Lei Complementar nº 227/2026 e passe a adotar a alíquota máxima de 8%, a transmissão desse mesmo patrimônio poderá alcançar ITCMD de R$ 1,2 milhão. O exemplo considera, para fins exclusivamente ilustrativos, a hipótese de futura adoção da alíquota máxima atualmente autorizada pela legislação nacional. A diferença decorre não apenas da valorização do patrimônio, mas também da evolução da legislação tributária e do momento escolhido para a transmissão.
O inventário extrajudicial por escritura pública, previsto no artigo 610, parágrafo primeiro, do Código de Processo Civil, é a via rápida, resolvida em semanas, não em anos. Mas ele exige que todos os herdeiros estejam de acordo com a partilha. Embora a Resolução CNJ nº 571/2024 tenha ampliado as hipóteses de utilização da via extrajudicial, essa modalidade continua a depender do atendimento dos requisitos legais e, em regra, da solução consensual entre os sucessores. Faltando o consenso, o caminho volta a ser o inventário judicial. A demora na conclusão da sucessão passa, então, a refletir outro problema recorrente nas sucessões não planejadas: o conflito entre os herdeiros, tema da próxima seção.
O conflito: um custo que ultrapassa o inventário
O conflito entre herdeiros é uma das consequências mais frequentes da ausência de planejamento sucessório. Quando o titular do patrimônio não deixa definidas as principais decisões sobre a sucessão, questões que poderiam ter sido resolvidas em vida passam a depender da interpretação dos sucessores. Divergências sobre a administração dos bens, a continuidade da empresa familiar ou a própria divisão do patrimônio tendem a transformar um procedimento que poderia ser consensual em um inventário litigioso.
Nas famílias empresárias, os reflexos costumam ultrapassar os limites do processo sucessório. A indefinição sobre quem exercerá a administração da empresa, como serão tomadas as decisões estratégicas e qual será a participação de cada herdeiro pode comprometer a continuidade dos negócios. Contratos deixam de ser celebrados, investimentos são adiados e oportunidades podem ser perdidas enquanto a estrutura patrimonial permanece sem direção definida. O custo do conflito, portanto, não se limita às despesas do processo; ele também se manifesta na perda de eficiência da atividade empresarial e na redução do valor econômico do patrimônio.
O regime de bens e a estrutura familiar também influenciam a intensidade desses conflitos. Em famílias recompostas, por exemplo, a definição da meação do cônjuge ou do companheiro frequentemente antecede a própria discussão sobre a herança. A existência de filhos de diferentes relacionamentos, de participações societárias ou de patrimônios constituídos em momentos distintos da vida amplia a complexidade da sucessão e evidencia a importância de regras previamente estabelecidas.
O planejamento sucessório não elimina, por si só, os conflitos familiares. Nenhum instrumento jurídico oferece essa garantia. O seu principal efeito é reduzir as incertezas que costumam alimentá-los, registrando previamente a vontade do titular do patrimônio e organizando, dentro dos limites da lei, a forma como a sucessão será conduzida.
As três parcelas do custo, com e sem planejamento
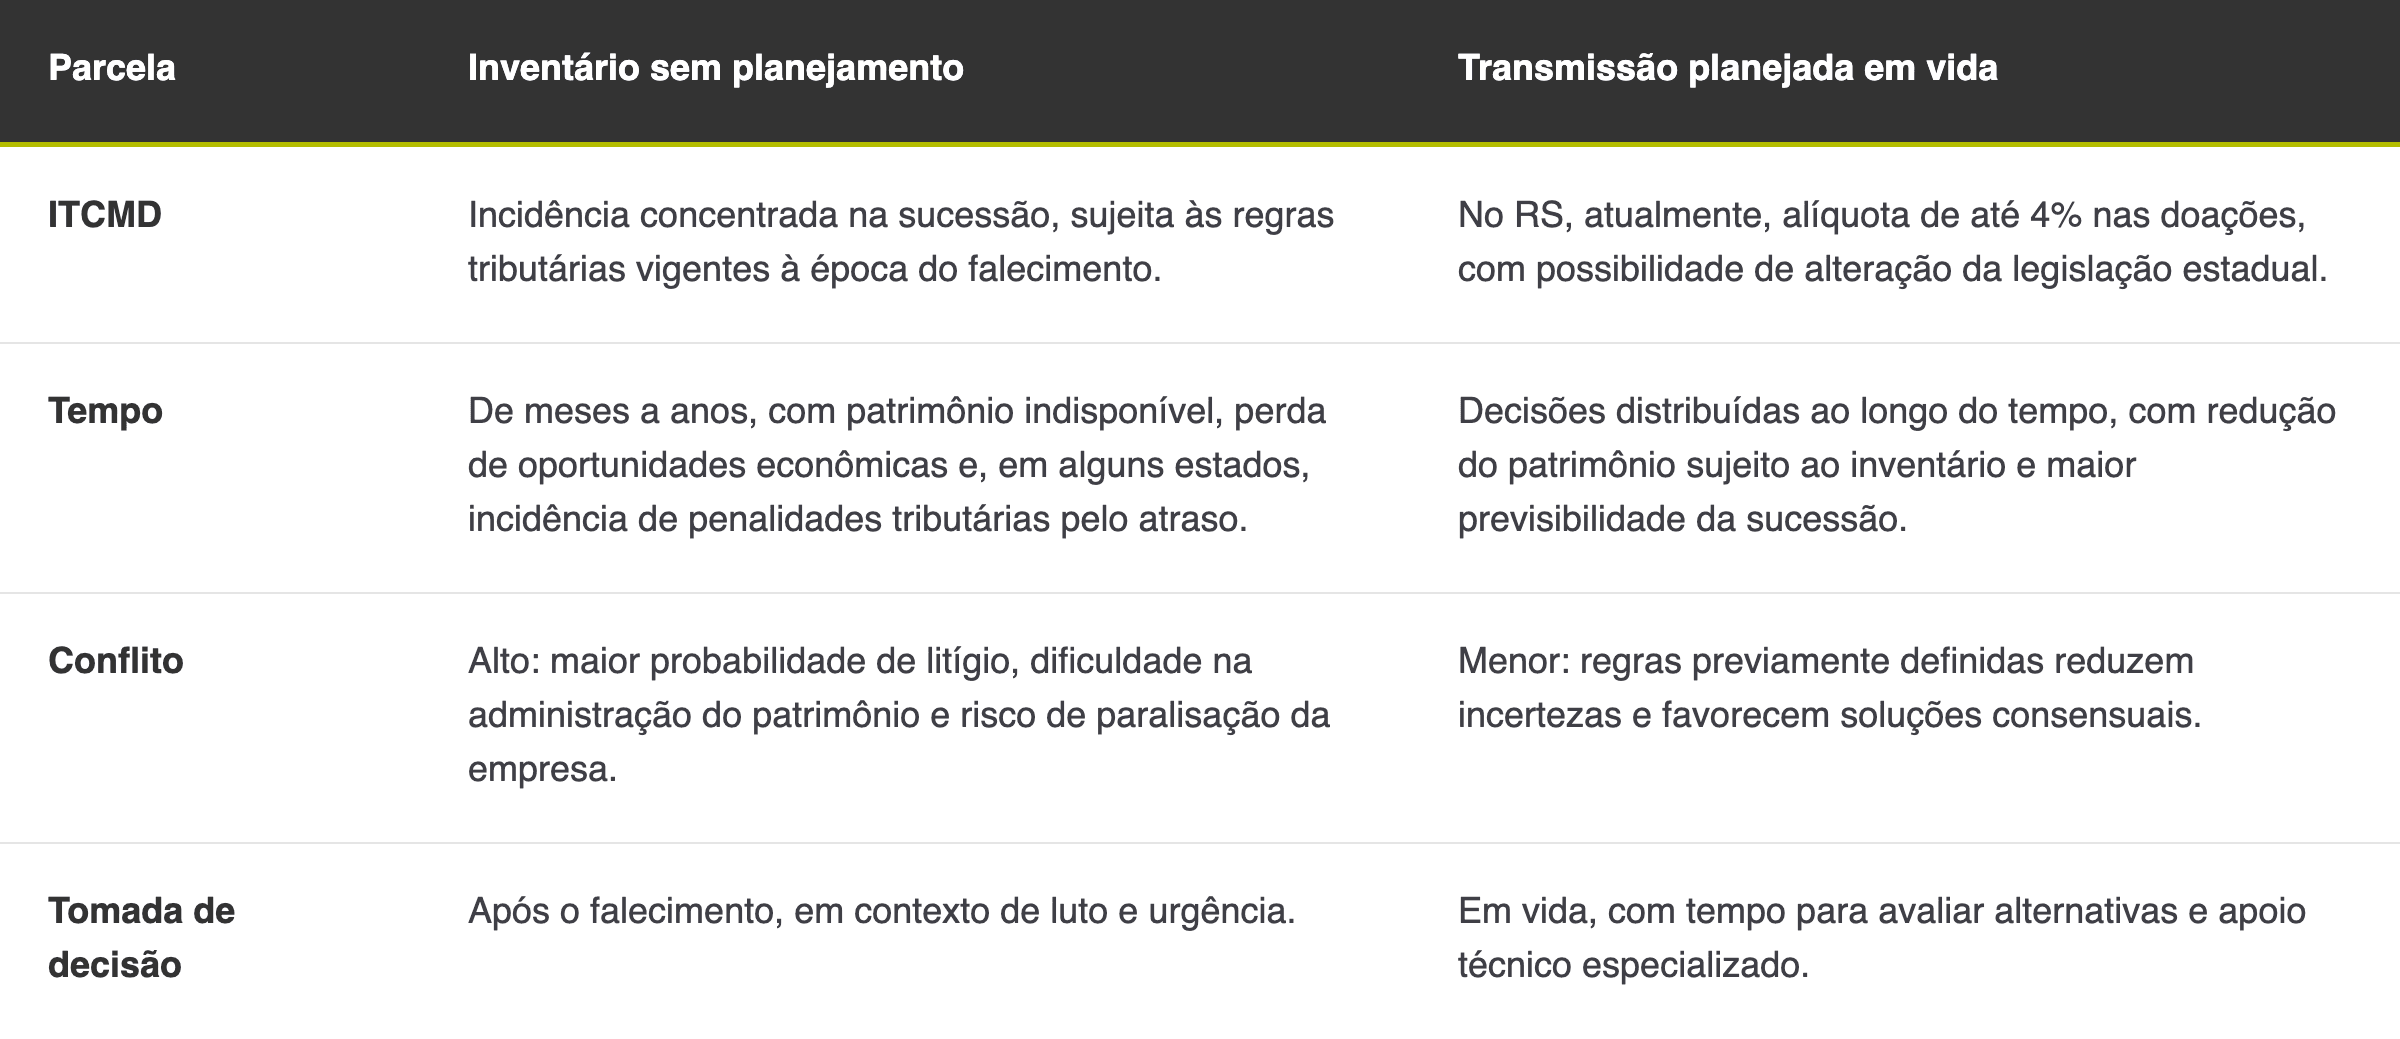
Nota: O quadro apresenta cenários gerais. Os efeitos do planejamento sucessório variam conforme a composição do patrimônio, a estrutura familiar, o regime de bens e a legislação aplicável ao caso concreto.
Não planejar também é uma decisão
Quem não planeja a sucessão não deixa de decidir. Apenas permite que a transmissão do patrimônio ocorra segundo as regras supletivas do ordenamento jurídico. A herança transmite-se automaticamente com a morte, conforme o princípio da saisine, previsto no artigo 1.784 do Código Civil, mas a definição dos bens que caberão a cada sucessor dependerá da ordem de vocação hereditária, do regime de bens e, muitas vezes, do inventário. Na ausência de testamento ou de transmissão patrimonial em vida, é a própria lei que estabelece a forma de distribuição do patrimônio.
Essas regras desempenham papel essencial no sistema sucessório, mas foram concebidas para disciplinar situações gerais. Nem sempre refletem as necessidades de famílias empresárias, que reúnem imóveis, participações societárias, empresas operacionais e estruturas patrimoniais mais complexas. Quanto maior a complexidade do patrimônio, maior tende a ser a necessidade de definições tomadas em vida.
O planejamento sucessório não elimina os riscos inerentes à sucessão nem assegura a inexistência de conflitos. O seu propósito é organizar previamente a transmissão do patrimônio, reduzir incertezas e permitir que decisões relevantes sejam tomadas pelo próprio titular, dentro dos limites estabelecidos pela legislação civil e tributária. Os principais instrumentos utilizados para essa finalidade, bem como seus requisitos e limitações, foram examinados no artigo "Planejamento sucessório: como transmitir o patrimônio em vida e prevenir o conflito", publicado no blog da ATOM Advogados.
O ITCMD continuará a incidir tanto na doação quanto na herança. O planejamento sucessório tampouco elimina integralmente o inventário. O que ele permite é reduzir os custos decorrentes da demora na transmissão do patrimônio, da indefinição sobre sua administração e dos conflitos que frequentemente acompanham sucessões não planejadas. Em última análise, planejar a sucessão significa preservar a capacidade de decidir sobre o próprio patrimônio enquanto essa decisão ainda pertence ao seu titular.
Janaína Fleury é especialista com atuação em Direito de Família e Sucessões Extrajudicial e Técnica em Transações Imobiliárias, com oito anos de experiência em Direito Notarial. Atua em planejamento patrimonial e sucessório, com foco na organização, proteção e continuidade do patrimônio de famílias empresárias, no Núcleo de Patrimônio e Legado da ATOM Advogados.
Perguntas frequentes
Quanto custa não planejar a sucessão em vida?
O custo aparece em três frentes: o imposto, o tempo e o conflito. O ITCMD incide tanto na herança quanto na doação e não desaparece com o planejamento. O tempo do inventário mantém o patrimônio indisponível e o conflito entre herdeiros pode paralisar a empresa familiar. Em regra, o tempo e o conflito pesam mais do que o imposto e são justamente as parcelas que o planejamento em vida reduz.
Planejar a sucessão em vida reduz o ITCMD?
Depende da legislação estadual. No Rio Grande do Sul, por exemplo, a resposta pode ser positiva. Atualmente, a Lei nº 8.821/1989 prevê alíquotas de 3% a 4% para as doações e de 3% a 6% para a transmissão causa mortis, o que pode representar uma vantagem tributária para quem estrutura a sucessão em vida. Essa diferença, contudo, poderá ser alterada com a adaptação da legislação estadual à Lei Complementar nº 227/2026. Em outros estados, a resposta dependerá das regras locais do ITCMD. Além da possível economia tributária, o principal benefício do planejamento sucessório continua sendo a redução dos custos decorrentes da demora na transmissão do patrimônio, da sua indisponibilidade e dos conflitos entre os herdeiros.
Quanto tempo leva um inventário?
O artigo 611 do Código de Processo Civil estabelece que o inventário deve ser instaurado no prazo de dois meses, contado da abertura da sucessão, e concluído nos doze meses seguintes. Esses prazos podem ser prorrogados pelo juiz. Na prática, inventários judiciais envolvendo divergências entre os herdeiros costumam prolongar-se por anos.
Existe multa por não abrir o inventário no prazo?
Depende da legislação de cada estado. Em São Paulo, por exemplo, a Lei Estadual nº 10.705/2000 prevê multa pelo atraso na abertura do inventário. Em Santa Catarina, o art. 13, I, 'a', da Lei Estadual nº 13.136/2004 estabelece multa de 20% pelo descumprimento das obrigações tributárias do ITCMD. No Rio Grande do Sul, não há multa pela abertura tardia do inventário nos moldes previstos em São Paulo e Santa Catarina. Como a matéria é disciplinada por lei estadual, esse cenário pode ser alterado por futuras modificações legislativas.
O que acontece com o patrimônio se não houver testamento nem planejamento em vida?
Na ausência de planejamento, a transmissão do patrimônio segue as regras do Código Civil. A ordem de vocação hereditária é definida pelo artigo 1.829, e os direitos do cônjuge ou do companheiro dependerão, entre outros fatores, do regime de bens aplicável. Enquanto a sucessão não é regularizada, determinadas decisões sobre o patrimônio passam a depender do inventário e da observância das regras legais.
Inventário extrajudicial é sempre possível?
Não. O artigo 610, § 1º, do Código de Processo Civil admite o inventário por escritura pública quando presentes os requisitos legais. Além disso, a Resolução CNJ nº 35/2007, com as alterações promovidas pela Resolução CNJ nº 571/2024, ampliou as hipóteses de utilização da via extrajudicial, inclusive em determinadas situações envolvendo herdeiros incapazes e testamentos já previamente registrados e cumpridos judicialmente. Ainda assim, a solução consensual entre os sucessores continua sendo requisito essencial para a utilização dessa modalidade.